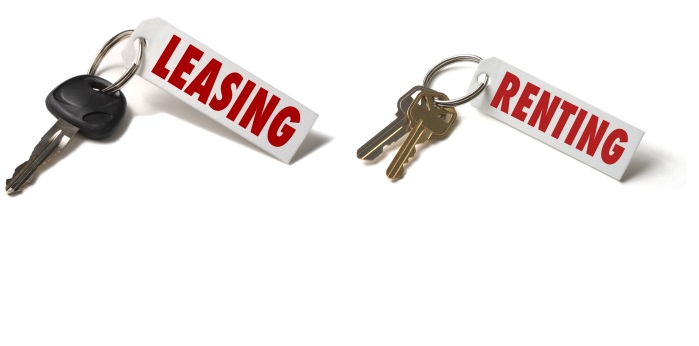
A la hora de seleccionar entre diferentes fórmulas de arrendamiento para poder conseguir un servicio o bien en concreto sin duda se van a valorar el renting y el leasing. Se trata de diferentes formas de poder alquilar hogares, vehículos o productos y la mejor opción variará en función de las necesidades de cada persona, aunque se debe de tener en cuenta que en ninguno de los dos casos el vehículo se adquirirá en propiedad.
¿QUÉ SON EL RENTING Y EL LEASING?
En primer lugar, para poder elegir cabe reseñar de qué se trata cada una de estas dos opciones. Mientras que el renting es un contrato de adquisición de un producto por un tiempo concreto mediante el pago de una cuota que es periódica y además fija e incluye los servicios necesarios, el leasing es un contrato de arrendamiento a largo plazo que además cuenta con opción a compra. Con este tipo de contrato se paga primero una entrada y después una cuota fija periódica antes de pasar a ser el titular del bien en concreto.
En el leasing, digamos que es el banco el que compra el coche por el usuario y se lo alquila a cambio de unos pagos o rentas mensuales. Así bien, cuando se termine el contrato y el usuario haya pagado todo el producto más los intereses que el banco haya desembolsado, éste tendrá la opción de comprarlo con un precio residual o podrá devolvérselo al banco. En cambio, con el renting el bien siempre será de una empresa arrendadora, que lo alquila a cambio de una mensualidad.
Cuando vence el contrato el bien regresa con la empresa que ya lo venderá en el mercado de ocasión si se trata de un coche o se ocupará de él de otra forma en el caso de tratarse de otro tipo de productos.
ELEGIR UNA FORMA DE ARRENDAMIENTO PERSONALIZADA
Realmente el método perfecto variará en función de la persona o empresa y de sus necesidades. Las ventajas más importantes del renting son sin duda que se trata de una opción que incluye servicios de mantenimiento, seguros etc. mientras que esto no sucede con el leasing y por tanto tocará pagar costos aparte.
El ejemplo perfecto es de los seguros de salud, pues como sucede con éstos, se puede por ejemplo estar asociado a una mutua y contar con todos los servicios (como sería el caso del renting) o por ejemplo ir al médico y si se tiene que hacer una radiografía pagarla por separado (ejemplo básico de leasing).
En cambio con el renting no se tendrá tanta oferta para elegir el bien que más agrade, como sucederá con el leasing, dónde será el banco el que arrende el modelo de dispositivo, coche, etc. que el usuario seleccione. Además otra ventaja interesante deriva de la forma de contabilizar cada forma de arrendamiento. Con el renting no aparecerá en el balance ni como activo ni como pasivo, simplemente lo hará en el de la compañía que lo arrenda.
En cambio, si se podrá desgravar como gasto y deducirlo del impuesto de sociedades o de la renta. Por contra, si el bien ha sido alquilado mediante leasing, si deberá aparecer en el balance, concretamente como un activo inmovilizado, y además en el pasivo se contabilizará como una deuda. Sí se podrá deducir la amortización del inmovilizado, que será el doble de lo que se fije en las tablas oficiales o el triple si no se facturan más de tres millones de euros.
Fuente: www.estrelladigital.es