Con la llegada de nuevos oferentes al mercado de seguros de automóviles, se dio como era lógico de esperar una serie de variaciones en las condiciones de la oferta de productos; dentro de la que encontramos la eliminación de la participación del asegurado en los costos de reparación de los bienes ocasionados en un accidente de automóviles; condición técnica presente en la mayoría de coberturas y condiciones del mercado asegurador y definida como deducible.
Con la estabilización del mercado, derivado de los necesarias ajustes realizados desde las aseguradoras hasta la SUGESE como entidad reguladora, se ha eliminado de la oferta la condición de “Cero deducible” de este seguro, por lo que cada asegurado en conjunto con su asesor de seguros deben realizar un análisis y así establecer cuáles y que condiciones de las actualmente vigentes le conviene mantener en torno al manejo del deducible.
Para ello es necesario valorar y tomar nota de las siguientes consideraciones:
¿Por qué se suscribe un seguro? Para proteger al asegurado de aquellas pérdidas económicas que pongan en peligro su patrimonio, continuidad del negocio y actividad económica.
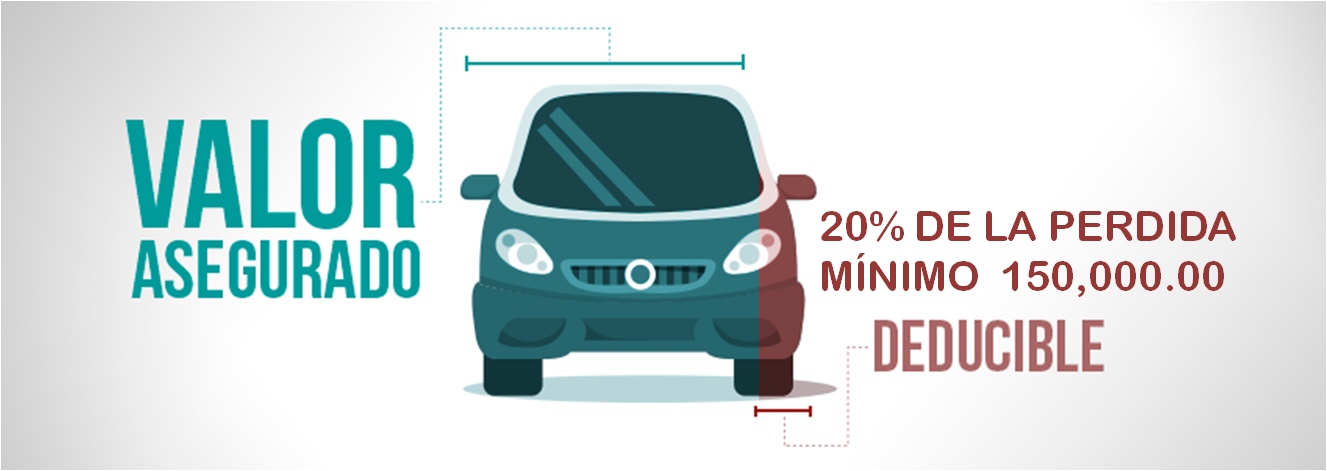
¿Qué es el deducible? Es la participación del asegurado en los costos de reparación del bien, derivado de un evento cubierto por las condiciones del seguro.
¿Qué función cumple el deducible? Evitar que aquellos costos de menor cuantía sean cargados al seguro y utilizar el mismo para enfrentar grandes pérdidas económicas. El asegurado debe tener presente que generalmente el seguro le es ofrecido con descuento, pero que el mismo desaparece conforme se afecte su registro de siniestralidad.
Deducible mínimo: Es el monto mínimo de participación del asegurado en la pérdida establecido para cada cobertura; si la pérdida es menor a este el seguro no cubrirá suma alguna y en caso de que lo supere la aseguradora pagará el monto de la pérdida menos el deducible establecido. Es importante señalar que en los casos procedentes se mantiene vigente la cláusula del Infraseguro, excepto para la modalidad de Primer Riesgo Absoluto, donde por definición se elimina la misma.
Deducible porcentual: Es la participación del asegurado determinada porcentualmente sobre el monto de la pérdida, la que se aplicará si la misma es mayor al deducible mínimo establecido.
Protección del deducible: Si bien es cierto, se mantiene vigente esta cobertura para la protección del deducible porcentual con el pago de una prima adicional, la misma tiene la restricción de que su cobertura está definida y establecida para el primer evento que se produzca en la vigencia del seguro, por lo que una vez presentado el mismo se da por agotada la misma, cobrando nuevamente vigencia la condición del deducible porcentual para futuros eventos dentro del mismo período.
Otros montos de deducible mínimo: Las aseguradoras tienen dentro de su oferta, la posibilidad de contratar el seguro con un monto mayor de retención de riesgo, a través del establecimiento de mayores montos de deducible mínimo, para lo que se ofrecen descuentos en las tarifas aplicables y en algunos casos la eliminación del deducible porcentual.
Como parte del necesario ejercicio financiero a realizar, su asesor de seguros deberá de presentarle un informe en el que pueda fácilmente determinar la existente de posibles ahorros en primas contra el aumento de la retención de riesgo por el aumento en los montos de cada deducible.