08 octubre 2025
Euro Digital: ¿el nuevo Gran Hermano financiero o solo otro “invento” del BCE?
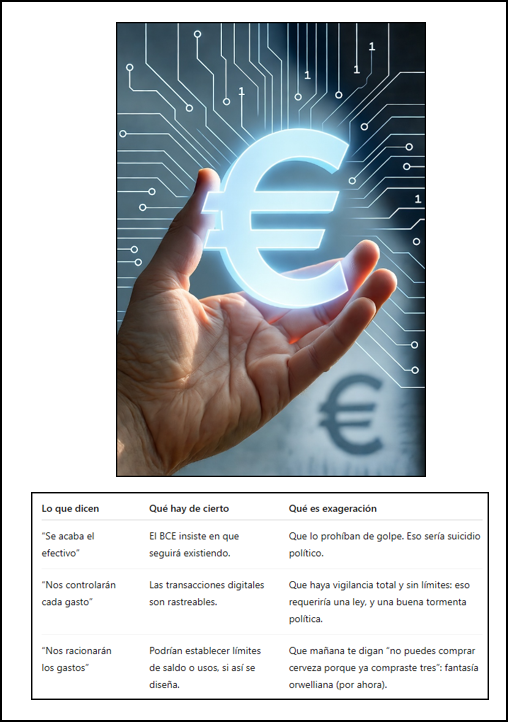
En los últimos meses, no hay tertulia con mis amigos, ni en las radios, ni vídeo de economista mediático que no repita el mantra: “Llega el euro digital, se acaba el efectivo, control total, adiós a la libertad”.
Y claro, escuchas eso y piensas: “Vaya, ya nos quieren meter otra vuelta de tuerca más”.
Pero… ¿es realmente así?
Pues bien, después de haberme leído casi dos docenas de artículos redactados por técnicos en la materia y que considero bien informados, vamos a desbrozar el asunto con calma y con un poco de ironía, porque el alarmismo también cotiza al alza últimamente.
Primero: no, no es lo mismo que pagar con tarjeta
Muchos se preguntan: “¿Y qué diferencia hay? Si ya lo pagamos todo con tarjeta…”.
Pues bastante.
Cuando usas una tarjeta, el dinero no es del Estado, es una promesa privada de tu banco.
Tu dinero vive en una hoja de Excel del banco comercial, y las operaciones pasan por empresas privadas como Visa o Mastercard, que cobran su comisión y, de paso, aprenden más de ti que tu propio psicólogo.
El euro digital, en cambio, sería dinero del Banco Central Europeo, es decir: dinero público y soberano, pero en versión electrónica.
No depende de ningún banco ni red privada, sino del BCE.
Sería como tener billetes en el móvil, pero sin el logo de Visa ni la sonrisa del director de tu sucursal.
En resumen:
Tarjeta = dinero privado, bajo reglas de bancos y empresas.
Euro digital = dinero público, bajo reglas del BCE (y esperemos que del Parlamento, no de tecnócratas a puerta cerrada).
¿En qué se parecen?
En que ambos son electrónicos y fáciles de rastrear.
¿En qué se diferencian?
En quién tiene el poder sobre el sistema.
Qué es (de verdad) el euro digital
El proyecto viene del Banco Central Europeo, y se presenta como un complemento al efectivo, no un sustituto.
Al menos, eso juran en todos sus documentos.
Según el BCE, la idea es ofrecer una versión digital del euro tan segura como los billetes, pero apta para pagos online, sin depender de bancos o multinacionales americanas.
Actualmente está en fase de preparación técnica, y la decisión de emitirlo o no se tomará tras pruebas, debates y legislación europea.
En resumen: no lo vas a usar mañana ni te van a quitar el efectivo este año.
Quien diga lo contrario, vende miedo o clics.
Los gurús del pánico: del fin del efectivo al “control total”
Algunos economistas mediáticos aseguran que con el euro digital:
No habrá más efectivo.
El Estado sabrá cada euro que gastes.
Podrán racionarte los gastos o congelarte la cuenta si no te portas bien.
Suena distópico, sí.
Y técnicamente, algo de eso podría ser posible...
Pero solo si el diseño y las leyes lo permiten.
No es un hecho inevitable, sino un riesgo potencial.
Lo que hacen muchos de estos “gurús” es confundir posibilidades técnicas con decisiones políticas.
Y eso es como decir que, porque existe Photoshop, todos los retratos del mundo son falsos.
Qué hay de cierto y qué es puro humo
Pero ojo, no todo es cuento
Los riesgos reales existen y merecen atención:
Privacidad: aunque prometen “privacidad por diseño”, eso no es anonimato real.
Seguridad: cualquier sistema digital puede ser atacado.
Concentración de poder: el BCE no debería convertirse en el “banquero único de todos”.
Impacto en la banca: si la gente prefiere el euro digital, los bancos podrían perder depósitos y presionar por límites.
Exclusión: quien no tenga acceso digital, quedará fuera del juego.
Lo que debemos exigir
Si el euro digital se implementa, debe hacerse con reglas claras y democráticas:
Derecho al efectivo garantizado por ley.
Límites de vigilancia y acceso a datos.
Auditorías ciudadanas e independientes.
Transparencia en el código, no cajas negras tecnocráticas.
La tecnología no es el enemigo. El problema es quién la controla y con qué fines.
Porque un euro digital con garantías puede ser útil, pero uno sin controles puede ser el sueño húmedo de cualquier burócrata con ansias de “ordenar” nuestras vidas.
En resumen
El euro digital no es (todavía) el fin del efectivo ni la nueva tiranía digital.
Pero tampoco es inocente.
Puede convertirse en herramienta de libertad o de control, según cómo se diseñe.
Y ese diseño no lo decidirán los algoritmos, sino la política.
Así que, antes de que nos vendan la historia del “ya está decidido”, hablemos, debatamos y exijamos límites.
No nos hace falta otro Gran Hermano, bastante tenemos con los que ya miran desde nuestros móviles.
Fuente: blogger6entafre.blogspot.com