En 2022, y de acuerdo con cifras dadas a conocer por la fintech chilena Ceptinel, en la industria de seguros de Latinoamérica y Estados Unidos el volumen de pérdida del margen operacional en este sector productivo se ubicó entre un 5 y un 10%. Se estima que cada evento de fraude financiero ascendió, aproximadamente, a 200.000 dólares.
Con respecto a la banca, las cifras dependen de cada país, pero en promedio hoy se estima que los fraudes con tarjetas de crédito ascienden a entre 200 y 300 millones de dólares anuales. Ese número podría ascender en 2025 hasta los 400 millones de dólares por mercado, si es que las instituciones no toman medidas preventivas al respecto.
Pero ¿qué son exactamente los fraudes financieros y a quiénes afectan?
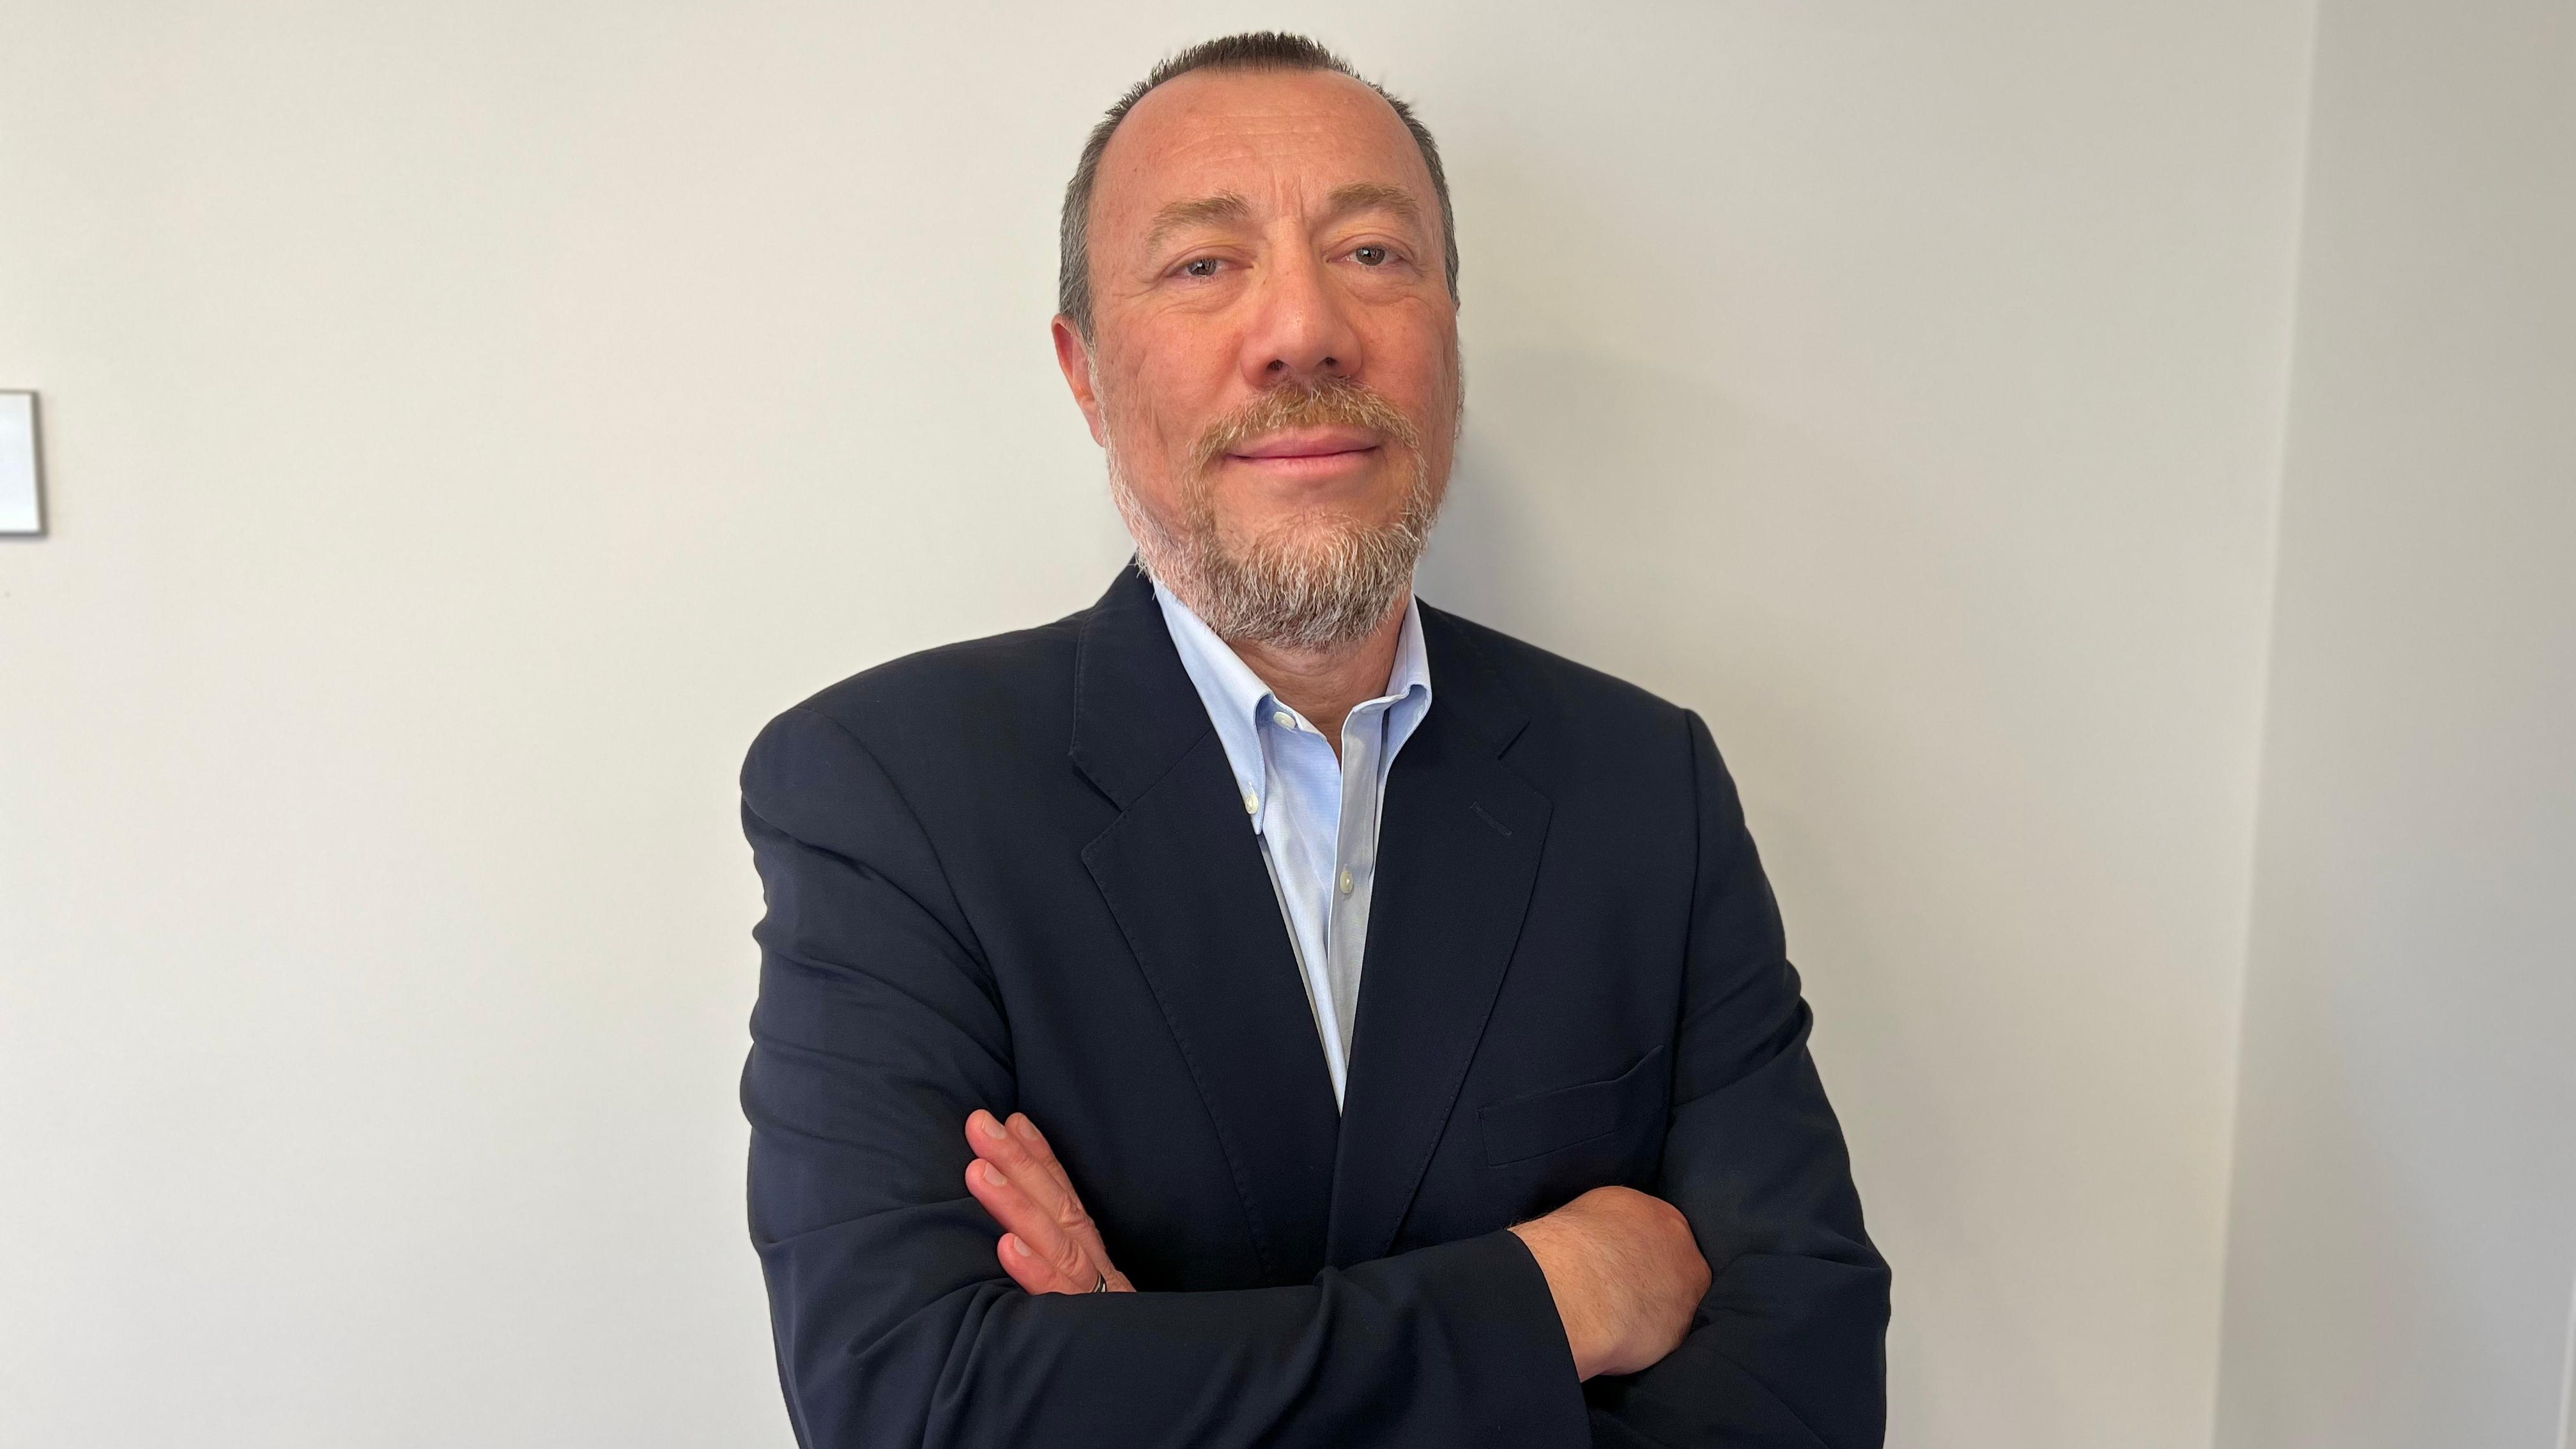
Gerardo Schudeck, CEO de Ceptinel, los define como “una persona o un grupo de personas que mediante diversas maneras o herramientas trata de sacar un provecho ilegal a un instrumento o un producto financiero, entendiendo como producto financiero una cuenta corriente, un crédito hipotecario, por ejemplo, o un canal de distribución, como tarjetas de crédito o cajeros automáticos. Incluso, cuentas de ahorros”.
También son considerados fraudes financieros los actos ilegales cometidos en el segmento de los seguros mediante pólizas con coberturas personales de salud, vida o fallecimiento. Esas acciones consisten, en varios casos, en la suplantación del beneficiario.
Otra práctica delictiva frecuente es defraudar las coberturas médicas para conseguir reembolsos u otro tipo de beneficio económico. “En resumen, sería considerado un fraude toda práctica que haga uso de instrumentos, canales y productos financieros para cometer ilícitos”, explica.
Los fraudes financieros son cometidos, generalmente, por grupos organizados de delincuentes, incluso funcionarios de las compañías, siendo los más frecuentes aquellos relacionados con las tarjetas de crédito y siniestros vehiculares.
“Una modalidad que en Chile es muy popular es el auto fraude, que consiste en que las personas acuden a los bancos e informan del robo de sus tarjetas. Eso activa un seguro, que en este tipo casos, la entidad le devuelve una cantidad que asciende entre 1.000 y 1.500 dólares. El monto es depositado en una cuenta corriente o cuenta vista y el titular la desocupa y desaparece”, cuenta Schudeck.
Estos actos no solo perjudican a las instituciones, que como ya se explicó, registran pérdidas por millones de dólares, sino que también afectan a las personas, porque se convierten en actores inocentes y pasivos de los fraudes financieros.
“Los bancos, las aseguradoras y las compañías en general sufren grandes pérdidas monetarias y tienen enormes gastos asociados, pero el mayor daño lo reciben en su reputación. Una vez se hace público que han sido víctimas de fraude financiero se ganan el rótulo de ‘poco confiables y seguras’. Eso provoca una desbandada de usuarios y, como consecuencia, más pérdidas económicas”, advierte.
La única manera de evitar el fraude financiero es la prevención. Y esto pasa por la implementación de tecnologías especializadas que contribuyan a bloquear acciones ilegales y la adopción de medidas y políticas de control, más allá de las que el regulador local estime, que blinden a las instituciones.
“Si se comparan las potenciales pérdidas con la adopción de una tecnología antifraude, que no supera los 200.000 dólares, es claro que resulta mucho más conveniente hacer esta inversión que, considerando el panorama, se paga sola”, dice.
Con respecto a las personas, lo más importante es verificar cualquier comunicación, mensaje de
texto o correo electrónico que pueda o no haber sido enviado por su entidad financiera.
“Siempre hay que estar un paso adelante, incluso de las regulaciones locales. Es necesario que las empresas no esperen a ser obligadas por la norma para adoptar las medidas necesarias. Lo ideal es que sean proactivas y adopten las políticas correspondientes”, concluye Schudeck.
Estos y otros temas fueron tratados con los medios de comunicación colombianos en el desayuno – taller “Prevención y detección del fraude financiero”, que se llevó a cabo el pasado martes 18 de junio.
Fuente: www.ceptinel.com