Foto de contamos.com
Lo leí de Carmen López en redes sociales.
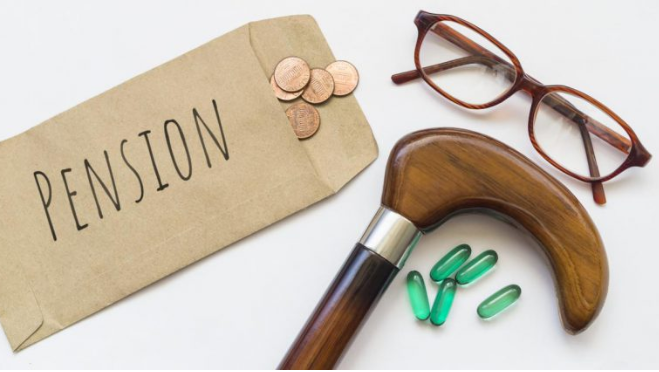
La pensión NO es un gasto estatal. *Me pensiono con el dinero de aportes míos y de la empresa donde yo laboro,* NO con dinero del presupuesto estatal.
Aquí un ejemplo:
Fulana devenga *$1'000.000 de pesos mensual.*
Aporta para su pensión el 4% = *$40.000 pesos mensuales.*
La empresa aporta el 12% = *$120.000 pesos mensuales.*
Total de aportes: *$160.000 pesos.*
¡Que quede claro!:
Hasta aquí el estado NO ha hecho aportes para la pensión de Fulana.
El aporte de empleada + empresa se consigna en el Fondo de Pensiones del Estado o en el Fondo de Pensiones Privado.
O sea: Uno de los fondos se queda con los aportes de Ana.
Es costumbre comercial que *quien tiene dinero ajeno reconoce un interés.*
El Estado puede invertirlo en títulos, certificados, acciones, etc. Sería irresponsable dejar la plata ociosa.
Como *el aporte NO es un impuesto ni una contribución,* el Estado NO puede invertirlo en carreteras, hospitales, escuelas u otros bienes.
Supongamos que el Estado le reconoce a Ana un interés del 0.5% mensual, o sea 6% anual. Para hacer sencillo el ejemplo, No calculamos la inflación _(que sería un rubro que se suma al ahorro de Fulana)_ si hay inflación, a Fulana le aumentan el salario y el aporte.
A Fulana le suben el sueldo por ascensos, sube el aporte.
El Fondo de Pensiones NO calcula la pensión con el último salario, sino _con el promedio de los últimos 10 años._
Ana entra a trabajar a los 25 años y se retira a los 57 años, son 32 años. (384 meses.)
Valor acumulado en 384 meses, o 32 años:
Valor futuro = 1 + interés. Esto se eleva a una potencia igual al número de meses.
A esto se le resta 1. Esto se divide por el interés. Esto Se multiplica por el aporte mensual.
Hagamos por pasos el cálculo para Fulana:
Valor acumulado en 384 meses = 1+ interés.
Esto se eleva a una potencia igual al número de meses, a esto se le resta 1. Esto se divide por el interés. Esto se multiplica por el aporte mensual:
Valor acumulado en 384 meses = 1 + 0,005= 1.157,68
Multiplicado por 160.000 = 185'228.945.
Ana en 32 años ha ahorrado $185.228.945 pesos.
*El Fondo le reconoce como pensión el 90% de su salario promedio* que en este caso es 1'000.000 de pesos y le asigna $900.000 pesos mensuales.
Si el Fondo sigue teniendo en su poder el dinero ahorrado, le debe reconocer a Fulana un interés de 0,5%
El 0,5% de $185'228.945 pesos = 926.144 pesos. Pero el Fondo sólo le reconoce $900.000 pesos. Y se queda con 26.144 del interés que debía pagar y además sigue conservando en su poder el ahorro acumulado y generando intereses.
Entonces *¿Cómo el Estado y los analistas económicos se atreven a afirmar que las pensiones son un gasto que sale de las arcas del Estado?*
*¿Cómo se atreven a decir que los jóvenes trabajan para cubrir las pensiones de los viejos?* *_¡Falso de toda falsedad!_*
Fulana y la empresa ahorraron para su pensión.
Como a Ana sólo le pagan el 90% de su salario, al final, cuando ella y su cónyuge mueren, *el Estado se queda con el ahorro de Ana y con los intereses del capital.*
En el caso de los hombres es aún peor porque se pensionan a los 62 años o sea que *hacen aportes durante 37 años,* O 444 meses al cabo de los cuales, cada uno ha ahorrado *$261'009 295 pesos* _y el Estado se queda con el capital ahorrado, también!_
*¿Cómo tienen la desfachatez estos H.P. _(Honorables Políticos)_ de decir que las pensiones de miles de mujeres y hombres son un gasto para el Estado?*
Son un pasivo, es decir, una deuda que el Estado debería devolver y nunca devuelve.
_¡Entiende eso, por favor! ¡Entiendelo!_